封面故事 > 最新一期
2026年11月
透過金融市場參與經濟增長
根據國際貨幣基金(IMF)在10月發表的最新預測,2026年台灣平均每人GDP(Gross Domestic Product,國內生產毛額)將達4.39萬美元,此表現在亞洲名列前茅,但若跟歐美先進國家相較,仍有一段差距,例如瑞士人均GDP估計將高達12.44萬美元。不過,瑞士物價比台灣高出許多,英國《經濟學人》雜誌長期比較各國麥當勞漢堡的價格(Big Mac Index),在年初時,價格最高是瑞士的7.99美元,而最低為台灣的2.38美元,瑞士漢堡價格是台灣的3.35倍。因此,經購買力平價(Purchasing Power Parity, PPP)調整後,IMF預測今年台灣與瑞士的人均GDP將分別達到10.37萬與10.69萬國際美元,兩者相當接近。
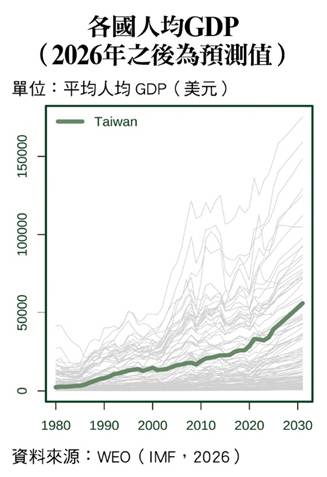
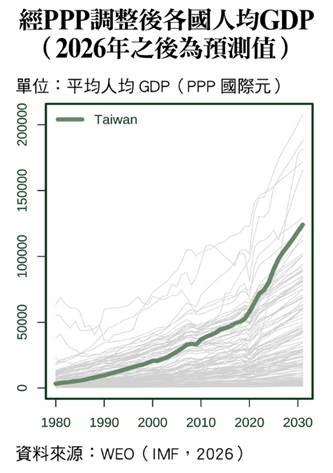
從全球觀點來看,台灣經濟穩定成長,長期維持物價穩定,且從1976年以來,每年均呈現貿易順差,逐步累積國民財富。另外,在資通訊領域,台灣廠商具有相當的創新力與執行力,並在製造服務上深獲國際信賴,而近期各國AI應用的龐大算力需求,更是快速推升台灣GDP的成長。
就定義上來說,GDP為一段期間某國境內所產出之最終商品與服務的總市值;以白話來說,就是該國虛實相加的市場經濟大餅有多大。衡量一國的GDP可從支出面來看,拆解這些總產出被誰買走,而一般區分為民間消費C、資本形成I(可簡稱為投資但包含存貨變動)、政府消費G,以及國外淨需求X-M(或稱為貿易餘額)。例如國內生產的機車可能是學生買去(計在C)、廠商購來運貨使用(計在I)、政府購置當警車(計在G)或出口賣給外國人(計在X);不過,在國內銷售的機車中,有部分是在國外製造(例如帥氣的BMW前導警車),所以要加以扣除(計在進口-M中)。若將國內所有商品與服務的支出加總,再扣掉進口額,即可得到GDP的定義為:GDP=C+I+G+(X-M)。
事實上,台灣在2025年的經濟表現即相當亮眼,根據主計總處統計,去年GDP成長率為8.76%,而民間消費、資本形成、政府消費以及國外淨需求的貢獻分別為0.64%、1.27%、0.16%與6.69%,故投資與出口為去年經濟成長的主要來源。在全球AI算力需求的強力帶動下,台灣在2026年上半年的GDP成長率高達14.15%,其中C、I、G與X-M的貢獻分別為2.40%、3.25%、0.45%、8.05%。相較於去年,民間消費對於經濟成長的貢獻進一步提升,顯示出國內高科技製造推升的經濟成長已逐漸外溢至民間消費中,呈現消費、投資與淨出口的同時增長,三者合創GDP高速成長的經濟優異表現。
此外,衡量一國GDP也可從生產面來看各產業的附加價值並予以加總而得。根據主計總處統計,在2025年8.76%的GDP成長率中,農業、工業與服務業的貢獻分別為-0.03%、6.22%與2.17%;而在2026年上半年14.15%的GDP成長率中,農業、工業與服務業的貢獻分別為0.1%、8.1%與5.22%。從此一角度,亦可看出高科技生產帶動的經濟成長逐漸外溢至其他產業中。事實上,在2026年上半年,服務業各行業別均處於成長的趨勢,而其中以金融及保險業的年成長率21.91%為最高,並對GDP成長率貢獻達1.47%。這顯示出金融與保險服務在GDP高速成長中,扮演相當積極的角色,一方面融通消費與實體投資的增長,另一方面透過資本市場的金融投資工具,讓投資人得以參與並分享廠商創造的龐大利潤。
當GDP增長時,國內生產的經濟大餅變大,而市場交易發生的同時,代表賣方亦獲得收入,故GDP成長一般亦被視為是國民所得的增長。不過,若要以GDP去衡量全體國民所得,還需考慮到本國人在外國工作所賺取的薪資(或生產要素在境外產生的利息與租金等報酬)、減去外國人(非本國常住居民)及其生產要素對本國GDP的貢獻,以及國與國之間的無償援助(捐贈)往來(例如,疫情期間台灣捐口罩給各國就不會產生出口收入,反之,台灣亦曾接受外國捐助的疫苗)。若將GDP加上國外要素所得淨額以及無償援助淨額後,即得到國民可支配所得Y。將Y減去民間與政府消費,就是國民儲蓄S的概念(亦即,S=Y-C-G)。根據IMF統計,比較各國之國民儲蓄占GDP的比率,台灣目前為全球主要國家中的最高值。
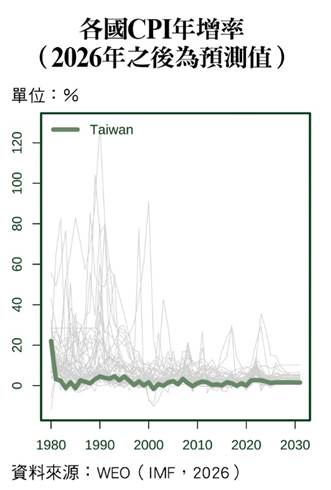
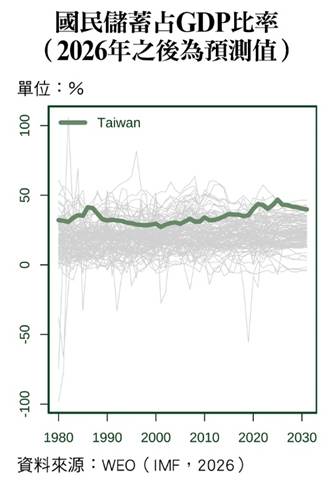
如此高的國民儲蓄產生的經濟影響為何?在借貸市場上,若沒有相當的投資需求,則如此高額的儲蓄,將會導致較低的實質利率。例如台灣目前10年期公債殖利率約為2%,而物價上漲率多年來保持在2%上下,所以將此殖利率減去預期的物價上漲率後,實質利率接近0%。值得注意的是,在資本形成的數據上,目前台灣是有相當的投資需求,但高額的國民儲蓄使市場利率維持在較低水準,而銀行的存款利率亦是普遍低於平均物價上漲率。因此,民眾若要維持實質購買力,必須另求投資管道。此時,股票市場可提供更多元且較高報酬的投資工具。台灣股票市場的現金殖利率平均而言高過物價上漲率;另外,根據OECD統計(ACMR, 2025),台灣市場的股票配息率(Payout Ratio)之中位數亦為亞洲主要市場中的最高值。
高報酬同時也伴隨高風險。在人生不同階段,風險承受能力各異,且人與人之間對於風險的主觀態度亦有相當差異。因此,存款、保險、債券、股票與基金等金融工具都有相對應的客群需求,而適當的資產配置與風險控管觀念相當重要。如何提升全民金融素養是台灣金融研訓院的重要使命之一,我們將持續攜手各機構一起努力,讓金融市場能擴大一般民眾的參與程度,並協助培育適當的風險判斷力,使經濟增長的成果能有效地擴散至社會各層面,以達到更均衡的長期經濟發展。(作者為台灣金融研訓院院長)
